5 ans de frais marketplace : tu payes (beaucoup) plus qu’avant
Tu gagnes plus… mais tu gardes moins
👩🏫 Ce que tu vas apprendre dans cette édition :
Comment les frais marketplace ont explosé en 5 ans (et pourquoi)
Pourquoi la rentabilité des vendeurs s’érode malgré la hausse du volume
Les nouveaux coûts cachés : logistique, publicité, conformité environnementale
Comment certains vendeurs adaptent leur modèle pour rester rentables
Et à quoi pourrait ressembler le futur modèle économique des marketplaces
⏱ Temps de lecture : 9 minutes.
💌 Le Bulletin des marketplaces te permet de découvrir des astuces, des études de cas, des tendances, des outils et des conseils d’experts pour développer et optimiser ton business, améliorer ton référencement, et booster tes performances sur les meilleures marketplaces.
Si quelqu’un t’a transféré cette édition et que tu souhaites t’inscrire au Bulletin des Marketplaces :
Tu vends plus qu’il y a cinq ans sur tes marketplaces.
Tu maîtrises mieux tes prix, ton catalogue, tes campagnes…
Mais à la fin du mois, il reste moins sur ton compte.
Et ce n’est pas qu’une impression.
Les marketplaces ont explosé, en volume, en puissance et en sophistication, mais aussi en coûts.
Ce que tu gagnais hier sur une commission à 12 % est aujourd’hui grignoté par :
les frais logistiques (FBA, Octopia Fulfilment),
les campagnes sponsorisées devenues incontournables,
les contributions environnementales,
et même les nouveaux services “premium” imposés pour rester visible.
👉 En clair : tu gagnes plus… mais tu gardes moins.
Et cette évolution n’a rien d’un hasard.
Les marketplaces ne sont plus de simples intermédiaires : elles sont devenues des écosystèmes complets, où chaque étape de la vente, du stockage à la pub, se monétise.
Ce n’est pas juste une question de pourcentage de commission.
C’est une transformation structurelle du modèle.
Là où, en 2019, un vendeur payait une commission “tout-en-un”,
en 2024 il paie une addition éclatée en plusieurs lignes :
💸 commission de vente,
🚚 logistique,
📦 gestion des retours,
📢 publicité,
♻️ contribution REP,
et parfois même la donnée d’analyse pour comprendre tout ça.
Résultat : le coût réel d’une vente marketplace est souvent de 25 à 40 % supérieur à ce qu’il était il y a 5 ans.
Et pourtant, personne ne s’en plaint vraiment.
Pourquoi ? Parce que ces plateformes donnent toujours l’impression d’être rentables.
Elles font grossir ton chiffre, mais en silence, elles compressent ta marge.
Dans cette édition, on va décortiquer cette mécanique :
comment les frais marketplace ont évolué, pourquoi ils augmentent,
et surtout, comment continuer à vendre sans te faire aspirer par le système.
La montée en puissance des frais logistiques et opérationnels
Depuis l’apparition du modèle « logistique intégrée » des marketplaces, comme avec Amazon avec son programme Fulfillment by Amazon (FBA), l’argument était simple : tu délègues stockage, préparation, expédition et service client, et tu accèdes à la visibilité Prime, aux temps de livraison réduits, à un meilleur classement…
Mais tout a un coût.
D’après une étude, les frais FBA « standard-size » ont augmenté de +96 % sur la dernière décennie.
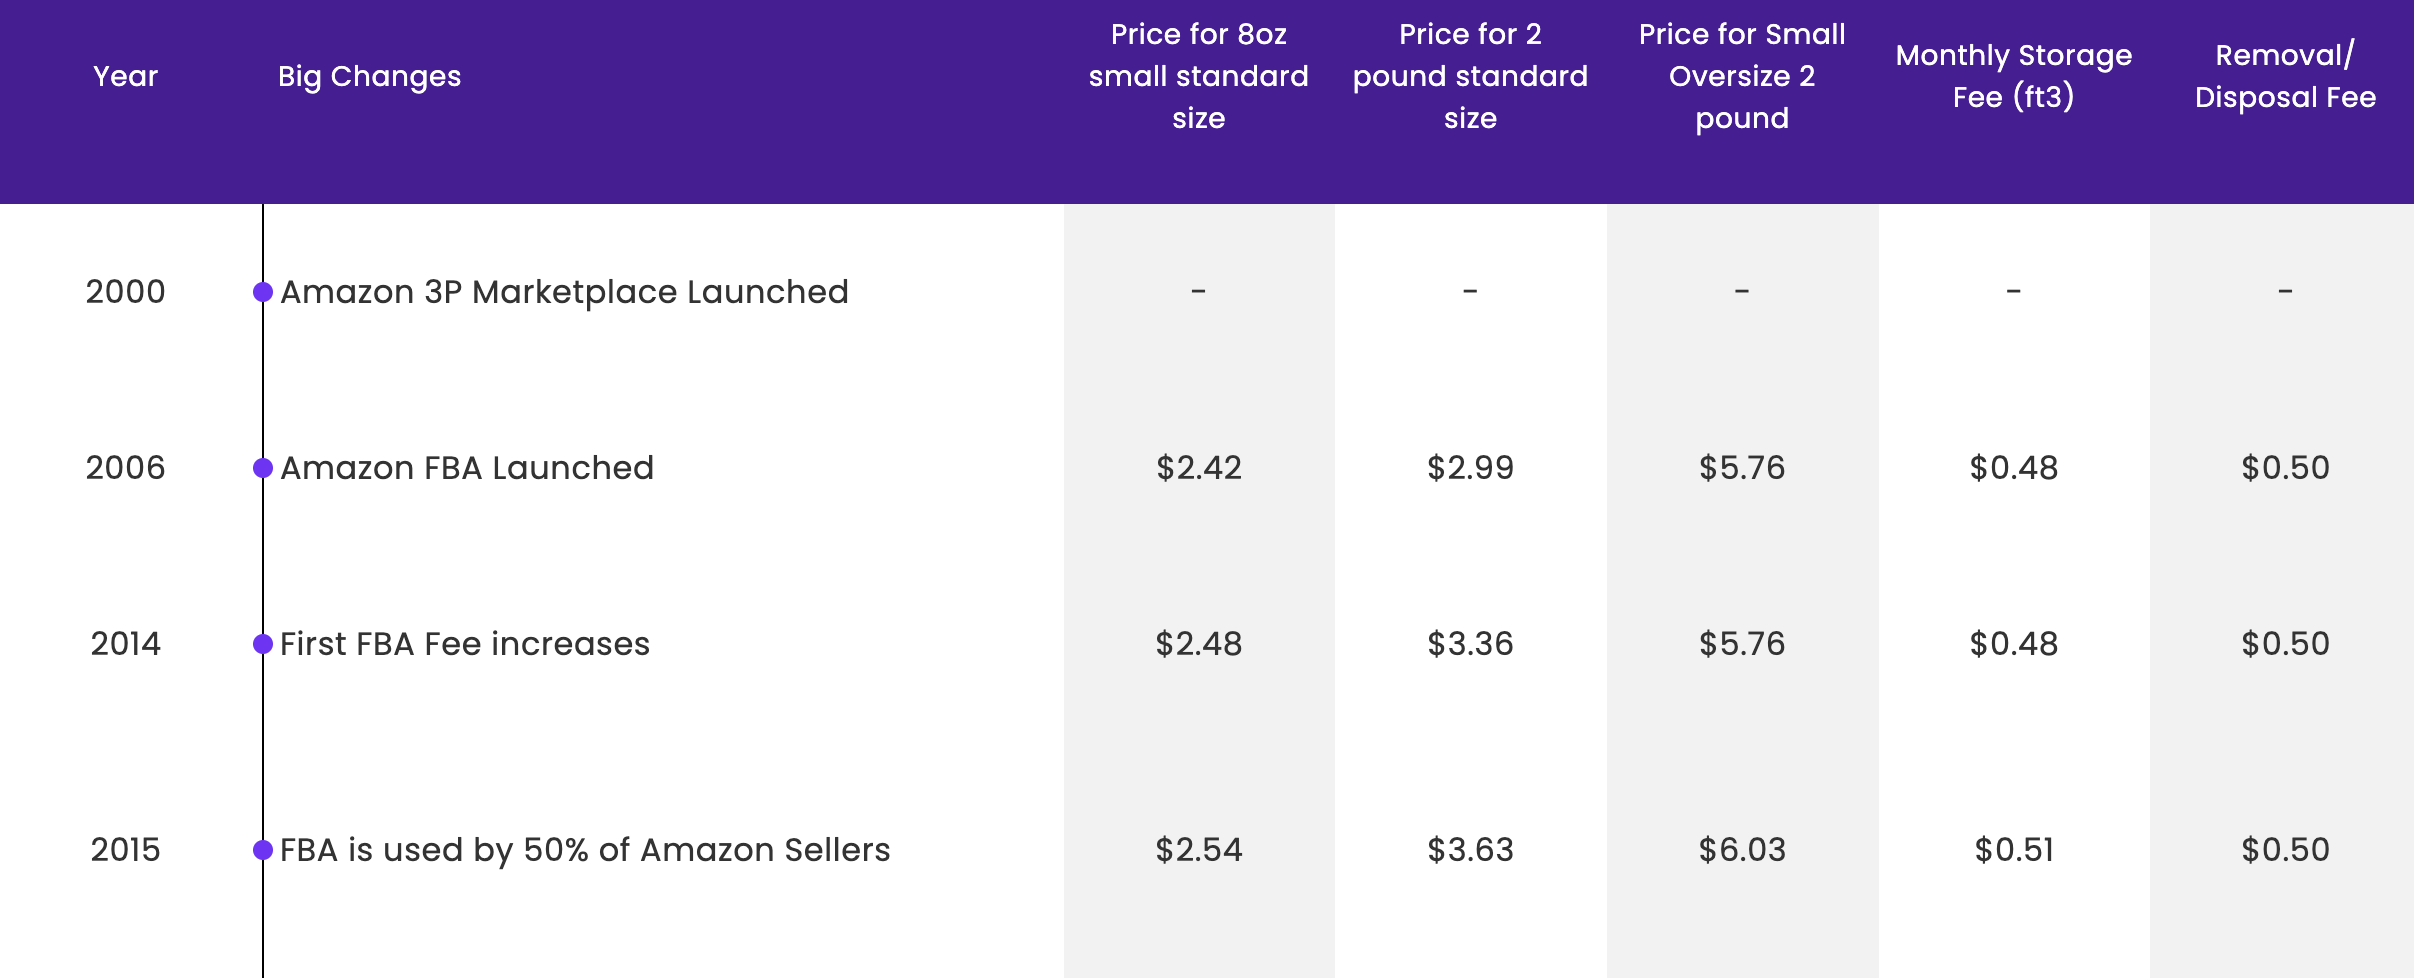
Les frais de retrait/remise en stock (« removal fees ») ont bondi de +460 %.
C’est de belle augmentation je trouve.
Donc oui : le vendeur qui adopte la logistique intégrée paie aujourd’hui bien plus qu’il y a quelques années.
Pourquoi ces hausses ?
Plusieurs facteurs explicatifs :
Coûts logistiques en hausse
Entre le recrutement, la formation, l’automatisation des entrepôts, l’énergie, l’inflation des salaires, les réseaux de livraison rapide (même « dernier kilomètre »), tout cela pèse sur les opérateurs logistiques. Amazon indique qu’elle fait « des investissements majeurs dans les salaires et avantages pour ses employés du transport et de l’entreposage ».Exigence accrue de livraison rapide / expérience client premium
Le client cherche toujours plus vite, plus fiable. Cela impose à la marketplace de proposer des centres de distribution plus nombreux, des flux plus rapides, des retours simplifiés, et donc plus coûteux à gérer.Complexité et surcharge d’inventaire
Le stockage longue durée, les invendus, les retours, les articles obsolètes sont punis par des frais supplémentaires.Modèle « tout-intégré » comme levier de visibilité
En acceptant le FBA ou équivalent, le vendeur gagne en visibilité (BuyBox, Prime Badge, classement), mais cette visibilité est conditionnée à ces coûts logistiques plus élevés. Le programme joue en cohérence : «Tu veux être prêt pour la BuyBox, tu dois accepter le service logistique premium».Effet « scale » + optimisation réseau
Les marketplaces cherchent à optimiser et amortir leurs réseaux logistiques. En transférant les coûts aux vendeurs (via frais plus élevés), elles internalisent davantage la logistique tout en gardant la marge.
Qu’est-ce que ça apporte en retour ?
Pour le vendeur, choisir le modèle logistique intégrée apporte :
accès au badge Prime ou équivalent (→ boost de conversion)
temps de livraison plus rapides (→ meilleure expérience client)
prise en charge des retours et du service client (→ réduction de la charge opérationnelle)
meilleure chance de gagner la BuyBox (critère clé de visibilité)
“packaging” marketplace-ready : entrepôts optimisés, réseaux de livraison multiples.
Donc, la proposition de valeur est réelle, mais elle se paie.
Les frais publicitaires : la nouvelle taxe invisible
Il y a 5 ans, la pub était un booster.
Aujourd’hui, c’est un ticket d’entrée.
Sur Amazon, Cdiscount, ManoMano, l’espace “naturel” se réduit au profit des emplacements sponsorisés.
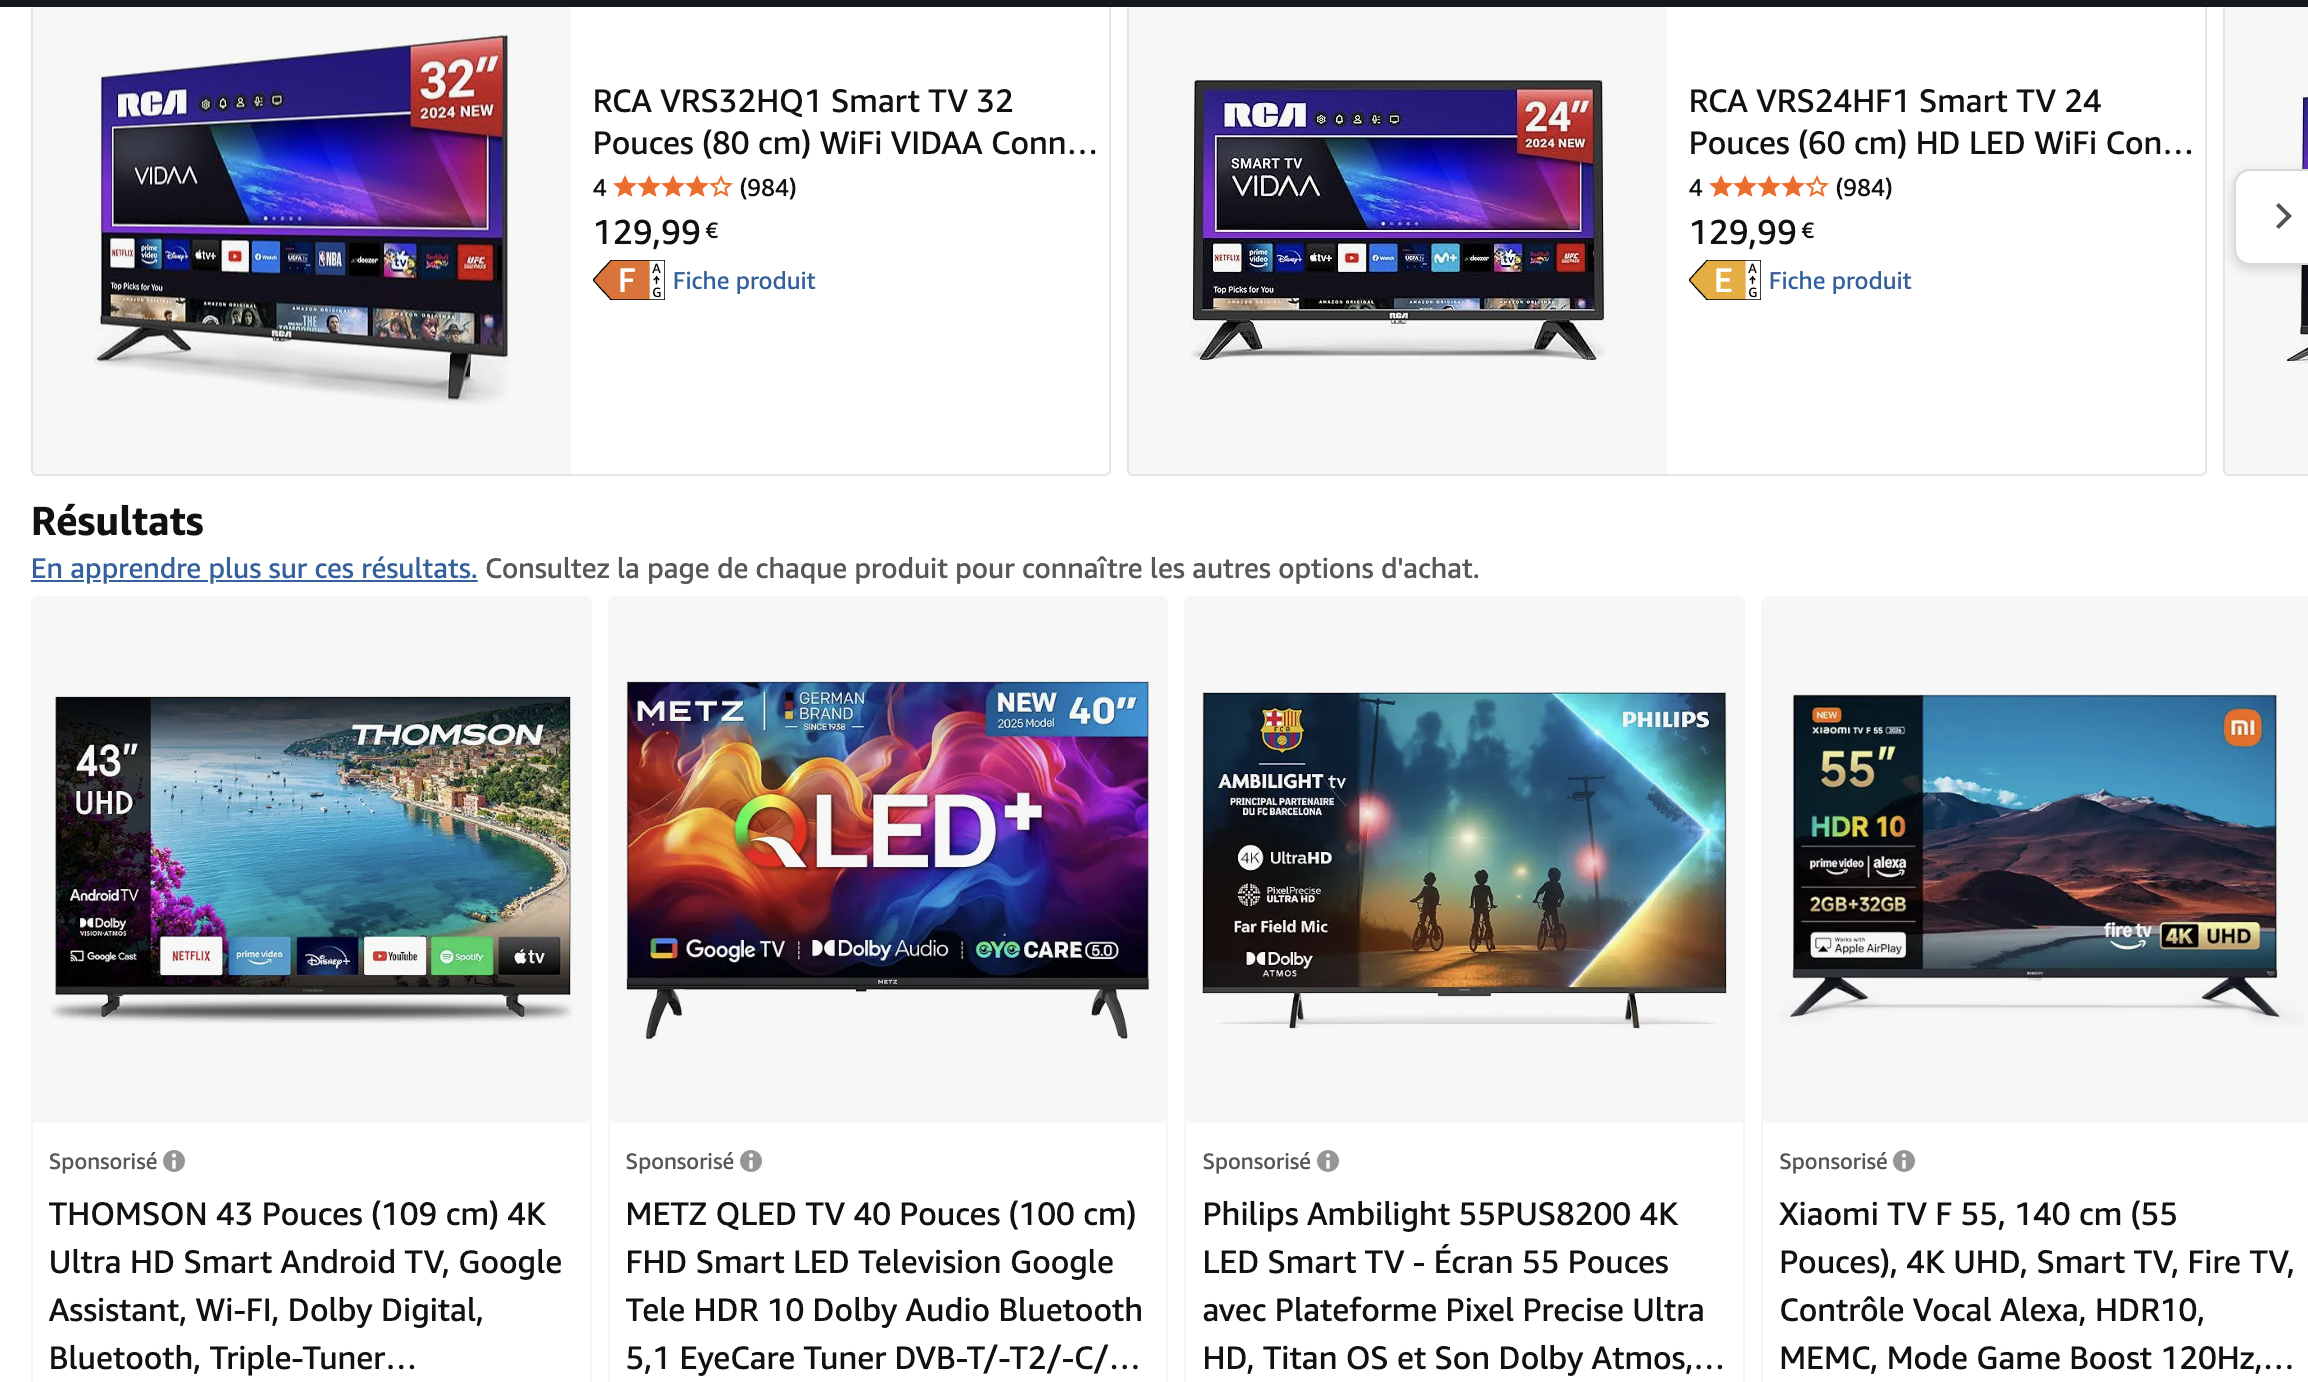
Résultat : sans Ads, tu descends. Avec Ads, tu remontes… mais tu paies pour exister. Sur Amazon, la première page démarre fréquemment par plusieurs blocs sponsorisés (brand + produits + vidéo), ce qui repousse l’organique plus bas et comprime ta visibilité “gratuite”.
Pourquoi ça coûte de plus en plus cher ?
Parce que tout l’écosystème bascule en pay-to-play.
Le retail media explose en Europe (+22 % en 2023, et une trajectoire à 31 Md€ d’ici 2028) : plus d’annonceurs, plus d’enchères, CPC qui montent, pression concurrentielle qui grimpe.
Chez Amazon, la monétisation publicitaire bat des records (56,2 Md$ en 2024, +20 % vs 2023) : plus d’inventaire Ads, plus d’intégrations formats, plus de dépendance des vendeurs aux campagnes
Côté marketplaces françaises, les dispositifs sponsorisés sont désormais structurants :
Cdiscount Ads met en avant les Produits Sponsorisés sur des emplacements clés (search, pages produit). Sans sponsorisation, tu perds des positions… et des clics.
“Non sponsorisé” = invisible ?
Sur Amazon, la densité pub de la page 1 fait que l’organique est souvent “enterré” sous plusieurs modules sponsorisés.
Concrètement, un vendeur non sponsorisé peut perdre l’essentiel de l’exposition “écran” face aux placements payants (selon la densité d’emplacements, on parle facilement d’une majorité d’impressions captées par les Ads).
ROAS : ça donne quoi (selon les secteurs) ?
Le ROAS se tasse là où le CPC monte et la concurrence s’intensifie. Il résiste mieux dans les catégories à forte intention (Beauté/Hygiène, Pet, Grocery) que dans l’Électronique très price-driven.
Les benchmarks récents (Pacvue/Criteo) montrent des dynamiques contrastées :
hausse des spends
CPC en yo-yo selon formats (ex. Sponsored Brands vs Sponsored Products)
ROAS plus volatile sur les pics.
Moralité : le ROAS devient un indicateur à contextualiser (mix formats, halo, incrémentalité).
Ce que ça change pour toi
Budget Ads = centre de coûts structurel. Tu ne “tests” plus la pub : tu l’intègres dans ton P&L produit.
Pilotage par l’incrémental. Le ROAS seul ne suffit plus : mesure l’impact global (ventes organiques + halo marque) pour éviter de couper ce qui te génère du volume “caché”.
Arbitrages formats. Sur Amazon, les tendances récentes montrent des CPC et ROAS différents selon Sponsored Products/Brands : alloue là où le rapport CPC→vente reste sain pour ta catégorie.
En résumé :
Sans Ads, tu existes.
Avec Ads, tu persistes.
Avec de bonnes Ads, tu gagnes.
Les frais environnementaux et réglementaires : la couche française
Avant, tu pensais “prix d’achat + logistique + commission”.
Aujourd’hui, tu dois ajouter la conformité : REP, éco-participations, numéros d’identifiant unique, modulations bonus/malus…
C’est devenu une ligne de coût à part entière.
Ce qui a changé (et pourquoi ça grimpe)
La France a renforcé la Responsabilité Élargie du Producteur (REP) : tu finances la fin de vie des produits que tu mets sur le marché (collecte, tri, recyclage).
Les barèmes ne sont plus fixes : ils sont modulés selon la performance environnementale (produit réparable, recyclable, conçu avec matières recyclées, etc.).
Ces modulations se sont généralisées à partir du 1ᵉʳ juillet 2024 et s’étendent en 2025 à 15 filières (EEE, ameublement, bricolage/jardin, etc.).
Résultat : hausse visible des éco-contributions, surtout sur les catégories “lourdes” en fin de vie.
Exemple concret côté ameublement : Ecomaison a annoncé un nouveau barème 2024 avec une hausse moyenne de +10,08 % vs 2023 (et des tarifs modulés selon l’éco-conception). Ce n’est pas anecdotique sur des paniers volumineux.
Côté électroménager / EEE, les éco-organismes (ecosystem, Ecologic, etc.) publient des barèmes 2025 revus à la hausse sur certains segments, avec des primes/malus plus marqués pour pousser la réparabilité et la recyclabilité.
Autrement dit : les innovations “vertes” coûtent à mettre en place… et se répercutent dans le barème.
L’effort global est massif : 1,8 Md€ d’éco-contributions collectées en 2021 sur les filières REP (France), et un périmètre qui s’élargit avec la loi AGEC. Plus de filières, plus de traçabilité, plus d’objectifs… plus de coûts.
Et sur marketplace, qui fait quoi ?
Amazon te demande tes numéros REP (IDU/ERN) pour chaque filière concernée et propose, selon les cas, un service “Pay-On-Behalf” (collecte/versement pour ton compte). Ça simplifie, mais ça formalise et ça rend visible la ligne “conformité”.
D’autres marketplaces exigent que tu déclares et paies toi-même auprès de l’éco-organisme (puis que tu prouves ta conformité). Dans tous les cas, la non-conformité peut limiter ta visibilité ou bloquer des listings.
Ce que ça change pour ta marge
La conformité devient structurelle : tu l’intègres dans ton coût produit, pas après. Sur trois ans, un vendeur ameublement peut voir son poste logistique + réglementaire grimper d’un ordre de +30 % si tu cumules :
hausse des barèmes REP (ex. +10 % en 2024 sur l’ameublement),
durcissement des modulations (malus si le produit est peu recyclable / lourd à traiter),
logistique retours et fin de vie plus coûteuse.
La conformité n’est pas un supplément.
C’est le nouveau coût d’accès au marché français.
De mon côté, je n’ai vu cette réglementation qu’en France, ce qui peut parfois handicapé la compétitivité face à d’autres pays européens.
Les effets de bord : marges comprimées, vendeurs sous pression
Tu as peut-être remarqué : tu vends plus qu’avant… mais tu gagnes moins.
C’est le grand paradoxe du e-commerce moderne.
Le chiffre d’affaires monte, les ventes explosent, mais la marge nette, elle, fond doucement.
Et c’est loin d’être une impression.
Selon la FEVAD (2024), la croissance des ventes sur marketplaces reste solide (+9 % sur un an), mais les marges nettes moyennes des vendeurs tiers ont reculé de 2 à 3 points sur les cinq dernières années.
Même son de cloche dans les analyses Pattern et Mirakl : le volume augmente, mais le profit unitaire s’effrite, rongé par les hausses successives de commissions, de frais logistiques et de budgets publicitaires.
Sur le terrain, les vendeurs confirment ce décalage.
Le modèle “gagnant-gagnant” des débuts (tu vends, la marketplace touche sa commission) s’est transformé en un modèle “gagnant-toujours” pour la plateforme.
Les marketplaces captent désormais plus de valeur sur chaque transaction que le vendeur lui-même.
Pourquoi ?
Parce qu’elles ont tout monétisé :
la logistique (FBA, Octopia, Fulfilment maison),
la visibilité (retail media, Ads internes),
et la conformité (éco-participations, gestion REP, certifications).
Résultat : chaque service ajouté promet de simplifier la vie du vendeur… mais lui coûte quelques points de marge supplémentaires.
Ce qu’on sait :
Les marketplaces monétisent toujours davantage les services associés : logistique, visibilité, conformité.
Le rapport Mirakl (« 2023 Seller Report ») indique notamment que 62 % des vendeurs recensés prévoient d’étendre leur présence sur d’autres marketplaces dans les 12 mois.
Le même rapport souligne que les vendeurs recherchent des plateformes “trafic élevé / commission faible”.
Vers un nouveau modèle économique ?
Le modèle marketplace classique, celui qu’on connaît depuis quinze ans, commission fixe + services additionnels, arrive en bout de course.
Il a prouvé sa puissance, mais aussi ses limites :
➡️ les plateformes grossissent,
➡️ les vendeurs s’essoufflent,
➡️ les marges se tendent.
Et tout le monde le sent : il faut réinventer le deal.
Voici des idées que j’ai eu :
Commission modulée selon la performance : On ajuste la commission en fonction de critères de qualité : taux de service, avis clients, taux de retour, ou performance publicitaire.
Exemple : un vendeur avec 98 % de satisfaction et une logistique interne fiable pourrait payer 12 % de commission, tandis qu’un vendeur moins performant resterait à 18 %.
➕ Avantage : la marketplace récompense la qualité plutôt que le volume brut.
➕ Côté vendeur, c’est une motivation claire pour investir dans l’expérience client.Marge partagée sur la croissance : Plutôt qu’une commission fixe, certaines plateformes testent des modèles où la commission baisse à mesure que le vendeur atteint des paliers de volume.
Une logique de “partenariat progressif” : plus tu vends, moins tu paies.
➕ Avantage : les deux parties gagnent à long terme.
La commission algorithmique : La marketplace utilise l’intelligence artificielle pour piloter le pricing optimal (BuyBox dynamique, position par rapport au marché) et propose au vendeur des ajustements automatiques de marge.
Résultat : Le vendeur garde la main sur le seuil plancher, la plateforme optimise le reste. Moins de guerre de prix, plus de marge partagée.
Les marketplaces ont capté la valeur.
Les vendeurs, eux, captent le volume.
Mais le futur appartient à ceux qui sauront partager la rentabilité intelligemment.
On va passer d’un modèle de plateforme transactionnelle à un modèle de plateforme collaborative, où la marge se construit à deux :
la marketplace gagne quand tu gagnes aussi.
Et c’est probablement la seule voie durable pour que le e-commerce reste un moteur… et pas une machine à épuiser ses vendeurs.
Allez à la prochaine 👋🏽